
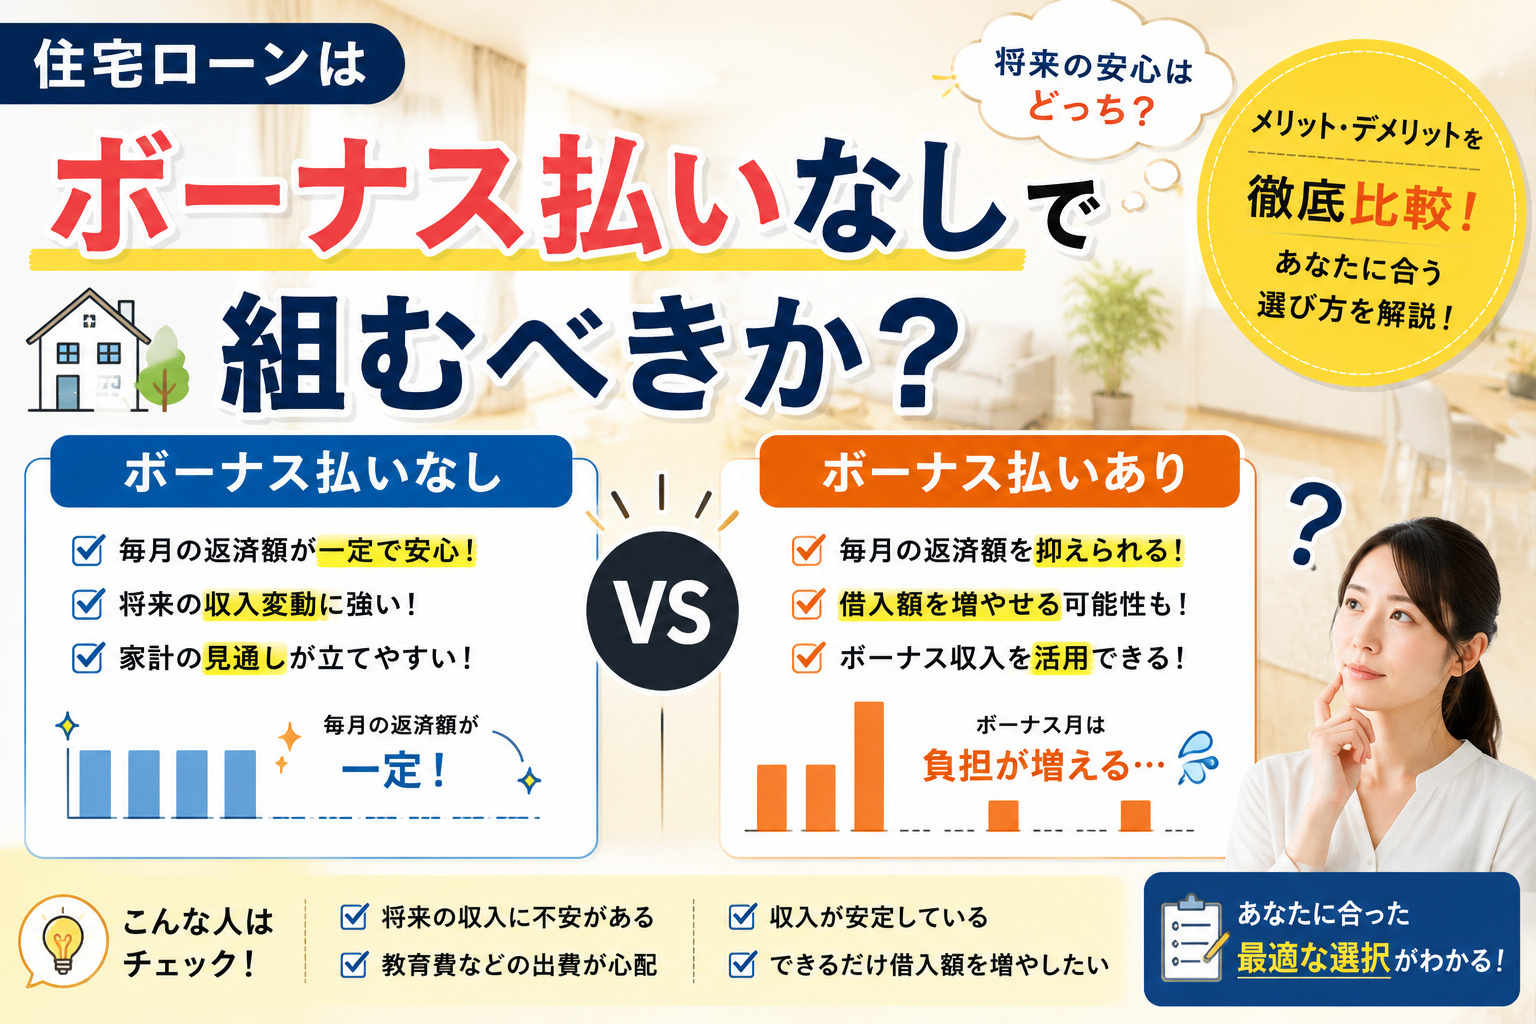
住宅ローンはボーナス払いなしで組むべきか?メリットを具体的に解説
住宅ローンを検討するとき、毎月返済だけにするか、ボーナス払いを併用するかで迷う方は少なくありません。
一見するとボーナス併用のほうが毎月の負担が軽く感じられますが、実はボーナス払いなしで組むからこそ得られるメリットも多くあります。
たとえば、将来のボーナス減少や不支給といった不安要素に左右されにくく、安定した返済計画を立てやすい点は代表的です。
また、家計管理や繰上返済の戦略も、毎月返済に一本化したほうがシンプルで見通しを立てやすくなります。
この記事では、ボーナス払いなしの住宅ローンの特徴やメリット、注意点、そして無理のない組み方まで、初めての方にも分かりやすく解説していきます。
住宅ローンとボーナス払いの基本的な仕組み
住宅ローンの返済方法には、毎月決まった額だけを返していく「毎月返済」と、毎月返済に加えて年に2回ボーナス月に増額して返済する方法があります。
ボーナス返済を利用する場合でも、毎月返済分は必ず設定され、ボーナス分だけで返済することはできません。
一般的に元利均等返済を選ぶと、毎月の返済額は一定となり、家計の見通しを立てやすい点が特徴です。
一方で、ボーナス返済を併用すると、ボーナス月のみ返済額が大きくなるため、その点を理解して返済計画を立てることが重要です。
ボーナス返済は、多くの金融機関で借入額の50%以内まで利用できると定められていることが一般的です。
また、支払い回数は6か月ごと、年2回とされ、例えば「6月と12月」「7月と1月」など、一定の組み合わせから選ぶ仕組みになっています。
ボーナス返済に充てる元金の割合を高くすると、その分毎月の返済額を抑えやすくなりますが、ボーナス月の負担は大きくなります。
そのため、ボーナス返済の割合は、家計全体の余裕を踏まえて慎重に決めることが大切です。
毎月返済のみの場合は、年間を通じて返済額がほぼ一定となり、収入の変動が少ない方にとって管理しやすい返済方法といえます。
一方、ボーナス返済を併用する場合は、ボーナス月にまとまった金額を充てることで、毎月の返済額を抑えることができます。
ただし、同じ借入額でも、ボーナス返済を多く設定すると、毎月返済に回る元金が少なくなり、元金の減り方が緩やかになるため、総返済額がやや増える場合があります。
このように、ボーナス払いの有無によって返済の負担のかかり方が異なるため、自身の収入の特徴や将来の見通しに合わせた選択が重要です。
| 返済方法 | 返済額の特徴 | 家計への影響 |
|---|---|---|
| 毎月返済のみ | 年間を通じて一定額 | 計画が立てやすい家計管理 |
| ボーナス併用返済 | ボーナス月は大きな負担 | 毎月の負担軽減と引き換えのリスク |
| ボーナス割合高め | ボーナス時の返済偏重 | ボーナス減少時の返済不安 |
ボーナス払いなしで住宅ローンを組む主なメリット
ボーナス払いなしの住宅ローンは、毎月の給与収入だけを前提に返済額を決めるため、家計全体の見通しを立てやすい点が大きな特徴です。
全国銀行協会は、住宅ローンでは「どれだけ借りられるか」ではなく「どのくらいなら返済できるか」を基準に考えることが重要としていますが、毎月返済のみであればこの考え方を実践しやすくなります。
また、金融機関が用意しているボーナス併用返済は、借入額のうちボーナス返済分を一定割合以内に抑えるといった条件があるため、仕組みが複雑になりがちです。
その点、ボーナス払いなしの返済方法であれば、毎月の返済額と返済期間を確認するだけで、返済計画を把握しやすくなります。
さらに、ボーナス払いを利用しないことで、将来のボーナス減少や不支給といった事態が生じても、返済計画が大きく崩れにくいという安心感があります。
住宅ローンのボーナス払いは、年2回のボーナス時に増額して返済する方法として多くの金融機関で用意されていますが、ボーナスは会社の業績や雇用形態の変化により変動しやすい収入です。
実際に、金融機関や情報サイトの解説でも、ボーナス払いは将来の支給額が読みにくい点がリスクとして挙げられています。
ボーナスに返済を依存しない形で借入額を決めておけば、収入環境が変化しても、家計に与える影響を抑えやすくなります。
加えて、ボーナス払いなしの住宅ローンは、条件変更や繰上返済といった家計の見直しにも柔軟に対応しやすいという利点があります。
住宅ローンの一部繰上返済は、多くの金融機関でインターネットなどから少額でも手続きできるようになっており、返済期間短縮や毎月返済額の軽減に役立てることができます。
返済方法を毎月払いに一本化しておくことで、家計の余裕が出た時期に、無理のない範囲で繰上返済を行う判断がしやすくなります。
また、家計管理の面でも、毎月の固定支出が明確になるため、貯蓄計画や教育費・老後資金の準備とのバランスを取りやすくなる点も見逃せません。
| 項目 | ボーナス払いなし | ボーナス併用払い |
|---|---|---|
| 返済計画の立てやすさ | 毎月返済額が一定 | 月別負担が変動 |
| ボーナス減少時の影響 | 返済計画が安定 | 返済負担増の懸念 |
| 繰上返済や条件変更 | 家計管理と連動容易 | 返済パターンが複雑 |
ボーナス払いなしのデメリットと注意しておきたい点
ボーナス払いを利用すると、借入額の一部を賞与月に回すことで、毎月の返済額を抑えられる一方、利息の計算が分かれて行われるため、総返済額が増える場合があります。
一方で、ボーナス払いなしの場合は、借入金全体を毎月の返済で均等に返していくため、同じ借入額であれば毎月返済額が高くなりやすい特徴があります。
さらに、ボーナス返済分がない分だけ元金の減り方が単純で把握しやすい反面、家計への負担感が大きく感じられることもあります。
このように、ボーナス払いの有無で、毎月返済額と総返済額のバランスが変わる点に注意が必要です。
ボーナス払いを利用すると、金融機関の審査上は毎月返済額が抑えられるため、結果として借入可能額が大きくなりやすい傾向があります。
一方で、ボーナス払いなしで借りる場合は、毎月返済額を基準として審査されるため、同じ年収でも借入可能額や検討できる物件価格の上限が低くなることがあります。
ただし、借入可能額いっぱいまで借りると、将来の家計のゆとりが失われやすくなるため、ボーナスに頼らず「無理なく返せる毎月返済額」から逆算して予算を決める考え方が重要です。
特に、生活費や教育費の変動を見越して、安全な借入ラインを意識しておくことが大切です。
ボーナス払いなしで住宅ローンを組む場合、選ぶ金利タイプによって向き・不向きがあります。
変動金利型は当初の金利水準が低く、毎月返済額を抑えやすい反面、将来の金利上昇により返済額が増える可能性があるため、ボーナスに頼らず返済するなら、金利上昇時の負担増をどこまで許容できるかを慎重に考える必要があります。
固定金利型や全期間固定型は、金利水準が相対的に高めでも返済額が一定で見通しを立てやすく、ボーナス払いなしでも長期の返済計画を管理しやすいという特徴があります。
また、固定期間選択型では、固定期間終了後に金利が変動するリスクも踏まえ、将来の見直し時に無理なく対応できるかどうかも確認しておくことが重要です。
| 比較項目 | ボーナス払いなし | ボーナス併用あり |
|---|---|---|
| 毎月返済額 | やや高めの一定額 | 低めだが賞与月増額 |
| 総返済額 | 条件により抑制 | 増加する場合あり |
| 借入可能額 | 毎月返済基準で抑制 | 審査上は増えやすい |
| 金利タイプ選択 | 固定型との相性良好 | 変動型で負担調整 |
ボーナス払いなしで安全に住宅ローンを組む実践ポイント
まず押さえておきたいのは、毎月返済額が家計全体のどの程度を占めるかという点です。
一般に、住宅ローンの年間返済額は年収に対しておおむね20〜25%以内に収めると無理が少ないとされています。
そのうえで、金利上昇や収入減少を想定し、返済額が将来2割ほど増えても家計が維持できるかを確認する「ストレステスト」の考え方が重要です。
固定資産税や管理費など住宅関連の支出も見込んだうえで、毎月返済額の上限を慎重に決めることが、安全なボーナス払いなしの返済計画につながります。
次に、ボーナスの使い方をあらかじめ決めておくことが大切です。
ボーナス払いを設定しない場合でも、ボーナスをすべて生活費に充ててしまうと、将来の金利上昇や修繕費などへの備えが不足しやすくなります。
そこで、ボーナス時には一定割合を貯蓄や予備費として積み立て、想定外の出費や収入変動があっても、住宅ローンの毎月返済を滞りなく続けられる体制を整えておくことが重要です。
さらに、余裕があるときには、貯めた資金を一部繰上返済に充てることで、返済期間の短縮や総返済額の軽減も目指しやすくなります。
また、将来の収入や家族構成の変化を踏まえた相談やシミュレーションの活用も欠かせません。
金融機関などが提供する住宅ローンシミュレーションでは、ボーナス返済を「なし」に設定しつつ、借入額や金利タイプ、返済期間を変えながら毎月返済額や総返済額の目安を確認できます。
こうした客観的な試算結果をもとに、今だけでなく子どもの教育費が増える時期や定年後の家計も含めて検討することで、将来にわたり無理のない返済計画を組みやすくなります。
不明点があれば、早い段階で専門家に相談し、複数の条件でシミュレーションを重ねて検討することが、ボーナス払いなしでも安心できる住宅ローン選びにつながります。
| 確認したいポイント | 主な内容 | 意識したい効果 |
|---|---|---|
| 毎月返済比率の確認 | 年収の20〜25%目安 | 無理のない家計負担 |
| ボーナスの位置付け | 貯蓄・予備費として確保 | 収入減少時の安全網 |
| 将来を見据えた試算 | 複数条件のシミュレーション | 長期的な返済の見通し |
まとめ
ボーナス払いなしの住宅ローンは、毎月の収入だけで返済計画を立てられるため、将来も見通しやすく安心度の高い借り方です。
ボーナス減少や不支給があっても返済が急に苦しくなりにくく、家計管理もしやすくなります。
一方で、毎月返済額や総返済額が増える場合もあるため、無理のない借入額の見極めが重要です。
当社では、収入や家計状況を丁寧にお伺いし、ボーナス払いなしで無理なく返済できるプランを個別にシミュレーションいたします。
将来の収入変動が不安な方も、まずはお気軽にご相談ください。